
 弁護士水谷真実
離婚の際の財産分与と住宅ローンについてです。
夫婦でペアローンを組んで自宅を購入したものの、その後、夫婦関係が悪くなり別居することがあります。
別居した後も、夫婦はそれぞれ住宅ローンを支払い続けています。
では、別居後に支払った住宅ローンは、離婚時の財産分与でどのように扱われるのでしょうか。
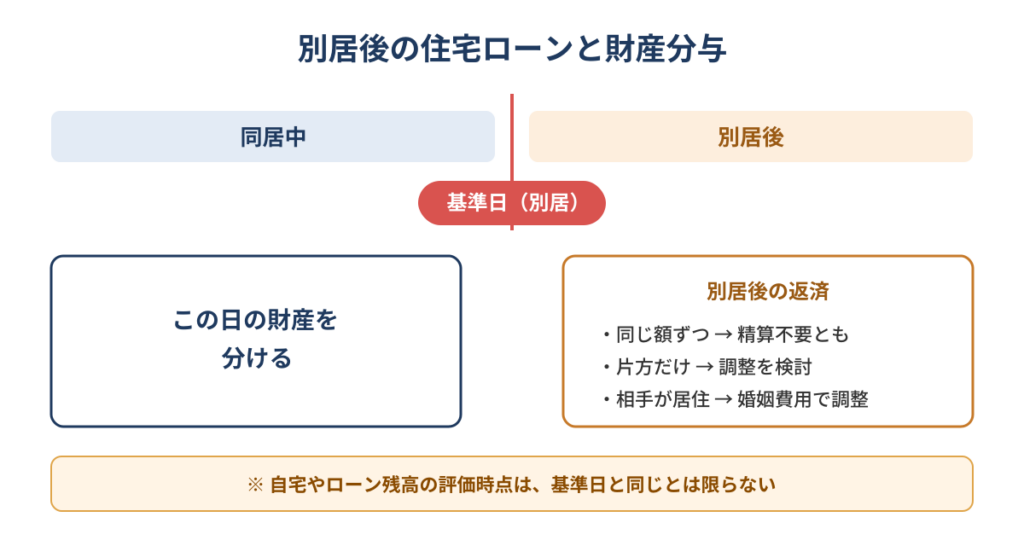
財産分与には基準日があります。別居後に支払った住宅ローンについても、まずはこの基準日を確認して考えることになります。具体例をもとに説明します。
夫婦が別居した後も住宅ローンを支払っている場合
例えば、次のような夫婦を考えてみます。
- 夫婦はペアローンで自宅を購入した
- 令和8年1月1日に夫婦が別居した
- 夫が自宅を出て、妻は自宅に住み続けている
- 別居後も夫婦それぞれ月10万円ずつ住宅ローンを返済している
- 現在、離婚に向けて財産分与の話し合いをしている
夫は、ふと疑問に思いました。
「別居してからも住宅ローンを支払っているけれど、このお金は財産分与でどうなるんだろう?」
この点について考えてみます。
財産分与には基準日がある
財産分与では、夫婦が協力して築いた財産を分けることになります。
その際、いつの時点の財産を分けるのかが問題になります。
これを財産分与の基準日、あるいは基準時といいます。
夫婦が別居するなどして経済的な協力関係がなくなった場合、一般的には、その時点が財産分与の基準日となります。
今回の例では、令和8年1月1日が基準日として決まっているとします。
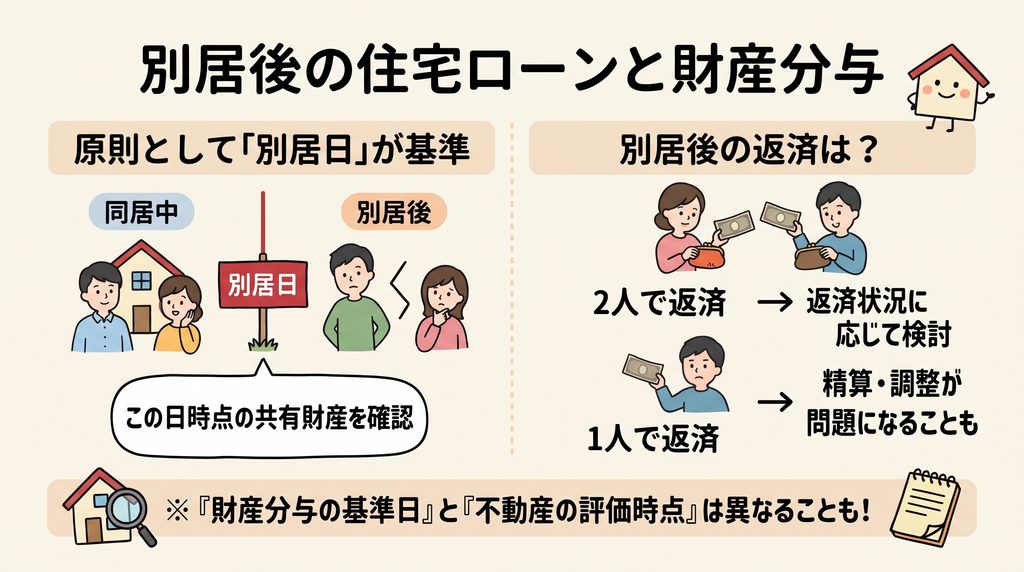
そうしますと、原則として、この日時点での夫婦の共有財産を確認し、財産分与を考えることになります。
別居後に支払った住宅ローンはどうなる?
今回の例では、夫婦は令和8年1月1日に別居しています。
そして、その後も夫婦それぞれが月10万円ずつ住宅ローンを返済しています。
財産分与の基準日は令和8年1月1日です。
そのため、基準日より後に夫婦がそれぞれの収入から支払った住宅ローンについては、基本的には基準日後の返済として区別して考えることになります。
今回のように夫婦が同じ金額を返済しているのであれば、支払った金額だけを見ると、改めて夫婦間で精算する必要はないとも考えられます。
もっとも、ここは少し注意が必要です。
住宅ローンの返済には、借入元本の返済と利息の支払いがあります。
元本の返済によって住宅ローンの残高が減るため、不動産をいつの時点で評価するのか、最終的にどちらが自宅を取得するのかなどによっては、別居後の返済状況が財産分与に影響する場合もあります。
したがって、基準日後の返済だから、財産分与では一切考える必要がない、とまではいえません。
財産分与の基準日と、不動産・住宅ローンの評価時点は、必ずしも同じではありません。
夫婦の共有財産を確定する基準日が決まっていても、住宅ローンの残高をいつの時点で評価するかは、具体的な事情によって検討が必要になることがあります。
夫だけが住宅ローンを支払っていた場合は?
では、別居後、夫だけが住宅ローンを支払い続けていた場合はどうでしょうか。
この場合、夫に一方的な負担が生じていることになります。
私は、こうした場合には、財産分与とは別に、妻にも一定程度の負担を求めるなど、公平な調整を検討する必要があると思います。
ただし、夫が支払った住宅ローンの半分を、当然に妻に請求できるというわけではありません。
住宅ローンの契約内容や、夫婦それぞれの負担状況などを踏まえて考える必要があります。
妻が自宅に住み続けている場合は?
今回の例では、夫が自宅を出て、妻がそのまま住み続けています。
夫は別の住居で生活しながら、自宅の住宅ローンも支払っています。
さらに、夫が妻に婚姻費用を支払っている場合もあるでしょう。
婚姻費用には、夫婦の生活費だけでなく、住居に関する費用も含まれています。
そこで、夫が住宅ローンを負担し、妻が自宅に住み続けている場合には、婚姻費用の減額などによって調整することが考えられます。
ただし、住宅ローンを毎月10万円支払っているからといって、その10万円をそのまま婚姻費用から差し引くわけではありません。
夫婦の収入や、それぞれの住宅ローンの負担状況などを踏まえて判断することになります。
住宅ローンをめぐって夫婦の意見が対立している場合
住宅ローンが残っている自宅の財産分与では、夫婦の意見が対立し、話し合いが進まなくなることがあります。
例えば、財産分与の基準日について意見が違う場合です。
これは財産分与を考えるうえで、かなり大きな問題になります。
基準日が違えば、財産分与の対象となる財産や、その金額が変わる場合があるからです。
このような場合、夫婦それぞれが、自分の主張する基準日について根拠を示し、必要な資料を提出していくことになります。
また、それぞれが主張する基準日時点の財産についても、資料を提出して確認する必要があります。
ただ、こうした問題は、夫婦だけで話し合っても、なかなか解決が難しいと思います。
その場合は、家庭裁判所の調停など、第三者を入れた話し合いを行い、それでも合意できなければ、最終的には裁判所の判断を求めることになります。
別居後の住宅ローン返済について精算を求められた場合
例えば、夫が別居後に支払った住宅ローンについて、妻に一定額の精算を求めている場合です。
この場合、まず、なぜ精算を求めているのか、その根拠を確認します。
そのうえで、こちらとしてどのように考えるのかを整理し、必要な主張をしていくことになります。
住宅ローンの契約内容や、別居後の返済状況、不動産の評価なども関係してくるでしょう。
夫婦のどちらが自宅を取得するか決まらない場合
この場合には、いろいろな事情を考える必要があります。
例えば、子どもがいる場合には、子どもの学校や学区の問題があります。
また、住宅ローンが残っているのであれば、離婚後に誰が返済していくのか、そもそも返済を続けることができるのかという問題もあります。
特にペアローンの場合、離婚したからといって、当然に住宅ローンの契約関係が解消されるわけではありません。
こうした事情を確認しながら、どのような解決が可能なのかを検討していくことになります。
弁護士の活用のしどころ
別居後の住宅ローンについて、夫婦がお互いに納得しているのであれば、特に問題はないと思います。
しかし、財産分与の話し合いを進めている中で、住宅ローンの負担や財産分与の金額について、夫婦の意見が対立することがあります。
例えば、別居後に支払った住宅ローンについて、一方が精算を求めているものの、もう一方は応じないという場合です。
また、住宅ローンが残っている自宅をどちらが取得するのか、離婚後の返済をどうするのかについて、話し合いがまとまらない場合もあるでしょう。
こうした問題について、夫婦だけで話し合っても解決できない場合には、弁護士に依頼して交渉を進めることが考えられます。
特に、相手方に弁護士がついている場合や、財産分与の金額が大きく、争いになっている場合には、こちらも弁護士に依頼して、必要な資料を整理し、主張を組み立てて対応することが考えられます。
弁護士は、法律的な問題について説明するだけではありません。
依頼者の代理人として相手方と交渉し、話し合いで解決できなければ、調停や訴訟などの手続に対応することもできます。
弁護士として、どのように対応するか
財産分与では、財産の金額が大きくなるほど、夫婦の間で争いが大きくなることがあります。
また、親から相続した財産など、特有財産に関する問題が出てくることもあります。
特有財産については、それを主張する側が、根拠となる資料を示して説明する必要があります。
私が弁護士として依頼を受けた場合には、依頼者の方と話し合いながら、お金の流れを確認し、必要な資料をそろえて、特有財産であることを主張する書面を作成します。
そして、財産については、婚姻関係財産一覧表に一つひとつ記入し、整理していきます。 別居後の住宅ローン返済など、別途精算が必要な事項があれば、それについても一覧表を作成して整理します。
お金に関わる大事な問題ですので、こうした作業を丁寧に進めていきたいと考えています。
その過程で、財産の金額や評価方法について夫婦の考えが食い違うこともあります。
その場合には、お互いの主張とその根拠を確認し、どこに違いがあるのかを明らかにしていきます。
できるだけ感情的にならず、一つひとつの問題を整理し、双方が納得できる解決に向けて粘り強く話し合いを進めていきたいと考えています。
財産分与はお金に関わる大事な問題です。財産一覧表を一つひとつ埋めていき、意見が違うところは、その理由や根拠を確認しながら、粘り強く解決していきたいと思っています。
最後に
離婚時の財産分与では、まず基準日がいつなのかを確認することになります。
今回の例では、令和8年1月1日が基準日です。
そのため、原則として、その時点での夫婦の共有財産を確認して財産分与を考えることになります。
ただし、別居後に支払った住宅ローンについては、不動産や住宅ローンの評価時点などによって、別途検討が必要になる場合もあります。
また、住宅ローンの負担と婚姻費用の関係についても、財産分与とは区別して考える必要があります。
住宅ローンが残っている自宅の財産分与について、夫婦の意見が対立している場合には、相手方の主張やその根拠を確認し、法律的な検討をしたうえで交渉を進めることになります。
夫婦だけで解決することが難しい場合には、弁護士に依頼して交渉や家庭裁判所での手続を進めることも考えられます。

